Ghost Assets: Wie 18 % des Inventars unsichtbar werden und was das kostet
Key Takeaways
- Bei Audits sind im Schnitt 18 % der Assets nicht auffindbar (KPMG, 2024).
- Ungenutztes oder verlegtes Equipment kostet ein durchschnittliches KMU 50.000 bis 200.000 € (McKinsey, 2024).
- 73 % der Unternehmen mit ERP-System pflegen parallel Excel-Listen für ihre Assets (Forrester, 2023), ein Hauptgrund für Ghost Assets.
- Werkzeuge ohne Tracking-System verlieren jährlich 12 bis 18 % ihres Bestands (Nexess Solutions, 2024).
Was ist ein Ghost Asset?
Ein Ghost Asset ist ein Vermögensgegenstand, der in der Anlagenbuchhaltung oder Inventarliste eines Unternehmens weiterhin geführt wird, aber physisch nicht mehr auffindbar ist. Das Gerät wurde verschrottet, gestohlen, im Lager verlegt oder formlos an eine andere Abteilung weitergegeben. In der Buchhaltung taucht es trotzdem weiter auf, oft über Jahre, weil niemand die Ausbuchung veranlasst hat.
Der Unterschied zu einem einfach fehlenden Datensatz ist wichtig: Ein Ghost Asset existiert nicht real, wird aber weiter abgeschrieben, weiter versichert und weiter in der Bilanz geführt. Das verzerrt sowohl den Anlagenwert als auch die tatsächliche Ausstattung, mit der ein Team arbeitet.
Warum bleiben 18 % der Assets bei Audits unauffindbar?
Bei Audits zeigt sich das Problem am deutlichsten. Im Schnitt sind 18 % der Assets nicht auffindbar, wenn Prüfer sie mit der Anlagenbuchhaltung abgleichen wollen (KPMG, 2024). Bei manuell geführten Beständen führt das in 41 % der Fälle zu einem Audit-Fail (ISACA, 2024).
Die Hauptursache liegt selten in einer einzelnen Nachlässigkeit, sondern in der Struktur der Bestandsführung selbst. 73 % der Unternehmen mit ERP-System pflegen parallel Excel-Listen für ihre physischen Assets (Forrester, 2023). Jede dieser Listen ist eine zusätzliche Stelle, an der ein Datensatz von der Realität abweichen kann, ohne dass es sofort auffällt.
In Gesprächen mit Anlagenbuchhaltern im Mittelstand taucht ein Muster immer wieder auf: Ein Gerät wird Jahr für Jahr planmäßig abgeschrieben, obwohl es längst nicht mehr im Haus ist. Niemand hat es ausgebucht, weil niemand wusste, dass es fehlt, bis die nächste Inventur oder ein Prüfer danach fragt.
Wer seine Bestände nur einmal im Jahr per permanenter Inventur statt laufend abgleicht, entdeckt solche Lücken entsprechend spät, oft erst zwölf Monate nach dem eigentlichen Verlust.
Wie unterscheiden sich Ghost Assets von schlicht nicht erfassten Assets? Ghost Assets stehen in den Büchern, sind aber physisch weg. Nicht erfasste Assets sind der umgekehrte Fall: Sie existieren im Betrieb, tauchen aber in keiner Liste auf. Beide Formen verzerren die Bestandsdaten, verlangen aber unterschiedliche Korrekturen. seventhings deckt beide Fälle über den laufenden Abgleich von physischem Scan und Buchwert ab.
Was kosten Ghost Assets ein mittelständisches Unternehmen?
Die Zahlen dazu sind konkreter, als man erwarten würde. McKinsey beziffert das ungenutzte oder falsch verortete Equipment in einem durchschnittlichen KMU auf 50.000 bis 200.000 Euro (McKinsey, 2024). Das ist kein einmaliger Buchungsfehler, sondern gebundenes Kapital, das weder genutzt noch aus der Bilanz entfernt wird.
Bei mobilem Werkzeug ohne Tracking-System liegt der jährliche Verlust laut einer Analyse von Nexess Solutions bei 12 bis 18 % des Bestands. Auf ein Instandhaltungsteam mit 500 Werkzeugen im Wert von je 150 Euro hochgerechnet, sind das schnell mehrere zehntausend Euro pro Jahr, die stillschweigend aus dem Bestand verschwinden.
Wie lassen sich Ghost Assets aufspüren und vermeiden?
Der übliche Reflex ist eine gründlichere Jahresinventur. Das behandelt aber nur das Symptom, nicht die Ursache. Solange Bestände nur einmal jährlich gezählt werden, hat ein verschwundenes Gerät im Schnitt sechs Monate Zeit, unbemerkt zu bleiben, bevor es überhaupt auffällt.
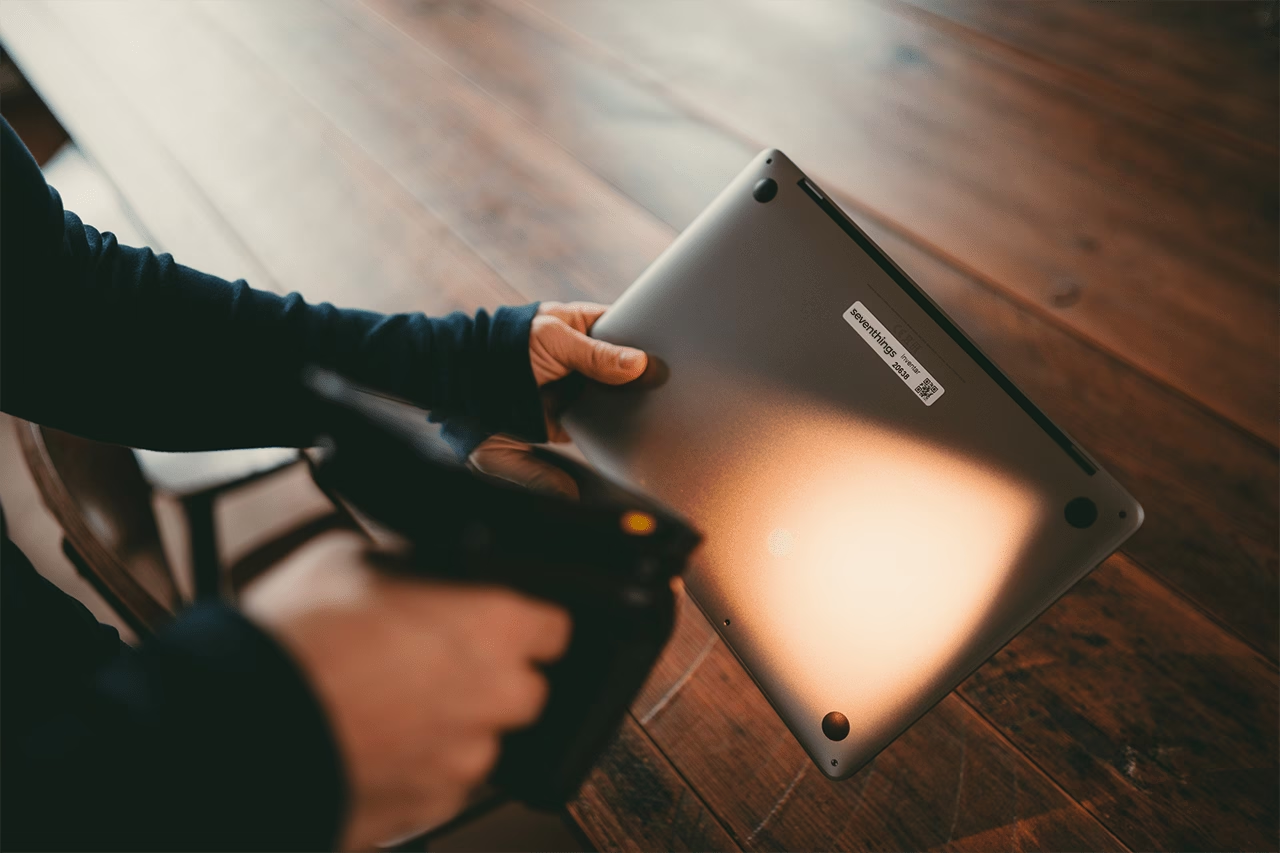
Der wirksamere Ansatz ist laufende statt punktueller Erfassung. Jedes Asset bekommt einen QR-Code oder Barcode. Bei jeder Bewegung, Übergabe oder Prüfung wird gescannt, der Bestand aktualisiert sich in Echtzeit, und eine Abweichung zwischen Buchwert und physischem Bestand fällt sofort auf statt erst beim nächsten Audit. Ein Vergleich der drei gängigen Erfassungsmethoden findet sich im Beitrag zur QR-Code-, Barcode- und RFID-Erfassung im Vergleich.
Das lässt sich schrittweise einführen, ohne den Betrieb zu unterbrechen. Ein Team beginnt oft mit der teuersten oder mobilsten Asset-Kategorie, etwa Konferenztechnik oder Diensthandys ohne MDM, und weitet die Erfassung anschließend auf weitere Standorte aus. Das Konzept dahinter, Asset Intelligence, verbindet genau diesen laufenden Scan-Abgleich mit der bestehenden Anlagenbuchhaltung.
Wie findet man Ghost Assets ohne Inventurstopp? Statt einer jährlichen Inventurwoche werden Assets laufend per QR-Code oder Barcode gescannt, bei jeder Bewegung, Übergabe oder Prüfung. Abweichungen zwischen Buchbestand und physischem Bestand fallen dadurch sofort auf, nicht erst beim nächsten Audit. seventhings bildet diesen Abgleich automatisch in der App ab, inklusive Historie zu jeder Bewegung.
Zählen verliehene Werkzeuge oder Diensthandys im Homeoffice auch als Ghost Assets? Ja, sobald in der Buchhaltung niemand mehr weiß, wo sie sich befinden. Ein Diensthandy im Homeoffice oder ein verliehener Akkuschrauber wird zum Ghost Asset, sobald die Rückgabe nicht dokumentiert ist. seventhings verknüpft jede Ausgabe fest mit einer Person, damit der Verbleib jederzeit nachvollziehbar bleibt.
Wer den Umstieg konkret plant, findet den passenden Einstiegspunkt über unsere App: Assets werden dort direkt per Smartphone erfasst, ganz ohne zusätzliche Scanner-Hardware.
„Mit der Software hat die Inventur zum ersten Mal Spaß gemacht", sagt N. Müller aus der Anlagenbuchhaltung der IHK Aachen. Genau dieser Umstieg von punktueller Suche zu laufendem Abgleich ist es, der Ghost Assets gar nicht erst entstehen lässt.
Was jetzt?
- Verdachtsfälle grob eingrenzen. Welche Asset-Kategorie wurde zuletzt vor über zwölf Monaten körperlich gezählt?
- Buchwert und Realität stichprobenartig abgleichen. Prüfen Sie zehn zufällige Positionen aus der Anlagenbuchhaltung direkt vor Ort.
- Asset-Potenzial-Analyse durchführen. Mit einer kurzen Bestandsaufnahme zeigen wir, wie viele Ghost Assets sich in Ihrem Bestand vermutlich verbergen und wo sich eine laufende Erfassung zuerst lohnt.
FAQ
Was ist ein Ghost Asset?
Ein Ghost Asset ist ein Vermögensgegenstand, der in der Anlagenbuchhaltung geführt wird, aber physisch nicht mehr existiert oder nicht auffindbar ist. Er wird weiter abgeschrieben und versichert, obwohl er real nicht mehr vorhanden ist.
Wie entstehen Ghost Assets am häufigsten?
Am häufigsten durch unklare interne Weitergabe: Ein Gerät wechselt die Abteilung, wird verliehen oder mit ins Homeoffice genommen, ohne dass die Buchhaltung informiert wird. Parallel gepflegte Excel-Listen neben dem ERP-System verschärfen das Problem zusätzlich (Forrester, 2023).
Welche Folgen haben Ghost Assets für Bilanz und Versicherung?
Ghost Assets werden weiter planmäßig abgeschrieben, obwohl kein Gegenwert mehr existiert, und sie können weiterhin Teil der versicherten Werte sein. Bei Audits führt das bei manuell geführten Beständen in 41 % der Fälle zu einem Audit-Fail (ISACA, 2024).
Wie oft sollte man auf Ghost Assets prüfen?
Am zuverlässigsten laufend statt einmal jährlich. Je länger zwischen zwei Kontrollen liegt, desto mehr Zeit hat ein verschwundenes Asset, unbemerkt zu bleiben, bevor die Differenz auffällt.
Können Ghost Assets auch ohne IoT-Sensorik aufgespürt werden?
Ja. Für mobiles Werkzeug, Prüfmittel, Möbel und ähnliche Assets ohne Netzwerkverbindung reicht eine Erfassung per QR-Code oder Barcode über eine mobile App aus, ganz ohne Sensorik oder Anbindung an die Gebäudeleittechnik.
Fazit
Ghost Assets sind kein Buchhaltungsdetail, sondern ein strukturelles Problem paralleler Excel-Listen und punktueller Jahresinventuren. 18 % der Assets bleiben deshalb bei Audits unauffindbar (KPMG, 2024), und das kostet ein durchschnittliches KMU 50.000 bis 200.000 Euro an ungenutztem oder verlegtem Equipment (McKinsey, 2024). Eine laufende Erfassung per QR-Code oder Barcode schließt diese Lücke, bevor sie sich über Jahre aufbaut.